
Gagal bayar pinjol bukan akhir dunia, tapi bukan juga hal yang bisa diabaikan. Konsekuensinya berantai – mulai dari denda harian yang menumpuk, laporan ke SLIK OJK yang memengaruhi skor kredit Anda, hingga potensi datangnya debt collector. Artikel ini menjelaskan apa yang benar-benar terjadi jika Anda gagal bayar pinjol, berapa lama dampaknya bertahan, dan langkah konkret untuk mengatasinya sebelum situasi memburuk.
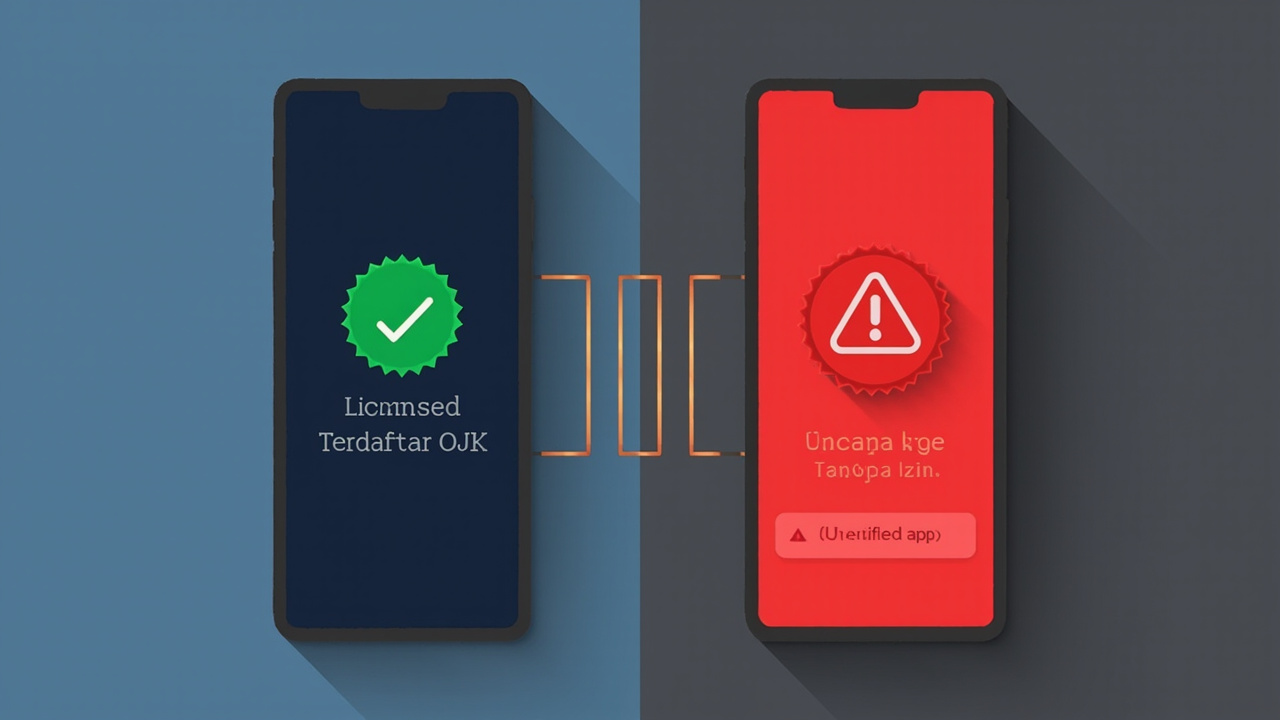
Penjelasan ini berlaku untuk pinjaman online legal yang berizin OJK. Pinjol ilegal memiliki risiko berbeda – termasuk ancaman, penyebaran data, dan penagihan tidak beraturan – dan harus ditangani secara berbeda (lihat bagian khusus di bawah).
Apa yang Terjadi Jika Gagal Bayar Pinjol: Tahapan dan Konsekuensi
Ketika Anda gagal membayar cicilan pinjol, proses yang terjadi mengikuti pola yang cukup standar di industri fintech berizin OJK. Setiap tahap memiliki konsekuensi yang berbeda, dan memahami tahapan ini membantu Anda tahu kapan harus bertindak.
Hari 1–3 setelah jatuh tempo: Sistem akan mengirimkan pengingat via SMS, WhatsApp, atau notifikasi aplikasi. Belum ada denda yang dihitung pada tahap ini, tetapi bunga keterlambatan mulai berjalan sesuai perjanjian. Sebagian besar pinjol menerapkan bunga keterlambatan 0,1%–0,3% per hari dari sisa pokok pinjaman.
Hari 4–14: Denda keterlambatan mulai dihitung dan ditambahkan ke total tagihan. Tagihan Anda bertambah setiap hari. Pada tahap ini, penyedia pinjol biasanya mulai menghubungi Anda via telepon. Jika Anda merespons dan bernegosiasi, banyak penyedia yang bersedia memberikan keringanan atau restrukturisasi.
Hari 15–30: Jika tidak ada respons, penyedia pinjol akan mengirimkan surat peringatan (SP) secara resmi. Pada tahap ini, data keterlambatan Anda mulai dilaporkan ke SLIK OJK (Sistem Layanan Informasi Keuangan). SLIK adalah database kredit nasional yang diakses oleh semua lembaga keuangan – bank, multifinance, dan fintech lainnya.
Hari 30–90: Jika tagihan masih belum dibayar, penyedia pinjol dapat menyerahkan penagihan ke debt collector atau tim penagihan lapangan (TPL). Debt collector harus mengikuti kode etik AFPI (Asosiasi Fintech Pendanaan Bersama Indonesia) dan POJK No. 6/2020 tentang Perlindungan Konsumen. Mereka tidak boleh mengancam, mempermalukan, atau menghubungi orang lain tanpa izin.
Hari 90+: Pinjol dapat melakukan pelaporan resmi ke LAPS (Lembaga Alternatif Penyelesaian Sengketa) jika Anda tidak responsif. Dalam kasus ekstrem, penyedia dapat mengajukan gugatan perdata. Namun, ini sangat jarang terjadi untuk pinjaman kecil karena biaya hukum tidak sebanding dengan nilai pinjaman.
Dampak Gagal Bayar Pinjol ke SLIK OJK
SLIK OJK adalah database kredit yang mencatat riwayat pinjaman Anda di semua lembaga keuangan. Ketika Anda gagal bayar pinjol, data ini akan muncul di SLIK dengan status kredit macet (kol 5) atau kredit dalam penyelesaian (kol 4). Dampaknya:
- Skor kredit turun: SLIK menggunakan sistem skoring 1–5 (kol 1 = lancar, kol 5 = macet). Gagal bayar pinjol akan menurunkan skor Anda ke kol 3–5, tergantung durasi keterlambatan.
- Sulit mengajukan pinjaman baru: Bank, multifinance, dan fintech lain akan melihat riwayat ini. Pengajuan KTA, kartu kredit, atau pinjol baru kemungkinan besar ditolak.
- Dampak ke pinjaman lain: Jika Anda memiliki pinjaman lain (KTA, kartu kredit), bank dapat menaikkan bunga atau menurunkan limit karena riwayat macet di SLIK.
- Durasi di SLIK: Data kredit macet biasanya bertahan di SLIK selama 5 tahun sejak pelunasan. Artinya, meskipun Anda melunasi pinjol, riwayat macet tetap tercatat selama 5 tahun.
Untuk mengetahui status SLIK Anda, Anda bisa mengajukan permintaan data ke OJK via website (ojk.go.id) atau aplikasi SLIK. Layanan ini gratis dan bisa dilakukan secara online dengan verifikasi identitas.
Berapa Lama Denda Pinjol Menumpuk?
Denda pinjol legal diatur oleh OJK melalui POJK No. 77/2016 dan POJK No. 6/2020. Batas maksimal bunga dan denda pinjol adalah 0,4% per hari dari sisa pokok pinjaman. Artinya, untuk pinjaman Rp 1 juta, denda maksimal Rp 4.000 per hari.
Namun, dalam praktik, banyak penyedia pinjol menerapkan bunga keterlambatan yang lebih rendah (0,1%–0,3% per hari). Total denda yang menumpuk tergantung pada:
- Jumlah pinjaman: Semakin besar pinjaman, semakin besar denda per hari.
- Durasi keterlambatan: Denda dihitung per hari, jadi semakin lama, semakin besar.
- Kebijakan penyedia: Beberapa penyedia memberikan grace period (toleransi) 3–7 hari sebelum denda mulai dihitung.
Contoh: Pinjaman Rp 2 juta dengan bunga keterlambatan 0,2% per hari. Jika Anda telat 30 hari, denda = Rp 2.000.000 × 0,2% × 30 = Rp 120.000. Total tagihan = Rp 2.120.000.
Penting: Jika tagihan membengkak hingga tidak masuk akal, Anda berhak mengajukan keberatan ke LAPS atau OJK. POJK No. 6/2020 melindungi konsumen dari praktik penagihan yang tidak wajar.
Cara Mengatasi Gagal Bayar Pinjol
Jika Anda sudah gagal bayar atau berpotensi gagal bayar, berikut langkah yang bisa diambil:
1. Hubungi Penyedia Pinjol Segera
Jangan menghindar. Hubungi customer service penyedia pinjol dan jelaskan situasi Anda. Banyak penyedia yang bersedia memberikan:
- Restrukturisasi: Penjadwalan ulang cicilan dengan tenor lebih panjang dan cicilan lebih kecil.
- Keringanan denda: Penghapusan atau pengurangan denda keterlambatan.
- Pelunasan bertahap: Pembayaran cicilan kecil secara berkala hingga lunas.
Restrukturisasi biasanya memerlukan pengajuan formal dengan dokumen pendukung (slip gaji, rekening koran, dll.). Prosesnya bisa memakan waktu 7–14 hari kerja.
2. Ajukan Restrukturisasi Formal
Jika negosiasi informal tidak berhasil, ajukan restrukturisasi formal. Berdasarkan POJK No. 6/2020, penyedia pinjol wajib menyediakan mekanisme restrukturisasi bagi konsumen yang mengalami kesulitan pembayaran. Anda berhak meminta:
- Penurunan bunga keterlambatan
- Penghapusan denda
- Perpanjangan tenor
- Pelunasan bertahap
3. Lapor ke LAPS OJK Jika Penagihan Tidak Wajar
Jika penyedia pinjol melakukan penagihan yang tidak wajar (ancaman, penyebaran data, penagihan ke kontak lain), Anda bisa mengajukan pengaduan ke LAPS (Lembaga Alternatif Penyelesaian Sengketa) via website lapssjk.id atau hubungi OJK di 157. LAPS akan memfasilitasi mediasi antara Anda dan penyedia pinjol.
4. Prioritaskan Pelunasan
Jika Anda memiliki beberapa pinjaman, prioritaskan pelunasan pinjol yang memiliki bunga keterlambatan tertinggi. Gunakan metode “avalanche” – lunasi pinjaman dengan bunga tertinggi terlebih dahulu, lalu lanjut ke yang berikutnya.
Gagal Bayar Pinjol Ilegal: Risiko Berbeda
Pinjol ilegal tidak terdaftar di OJK dan tidak mengikuti aturan yang berlaku. Jika Anda gagal bayar pinjol ilegal, risikonya jauh lebih serius:
- Ancaman dan intimidasi: Pinjol ilegal sering menggunakan ancaman, penyebaran foto, dan penghubungan ke kontak di HP Anda.
- Penyebaran data: Data pribadi Anda (KTP, foto, kontak) dapat disebarkan ke media sosial.
- Tidak ada perlindungan hukum: Pinjol ilegal tidak terikat POJK, sehingga tidak ada mekanisme restrukturisasi atau mediasi resmi.
Jika Anda terjerat pinjol ilegal, laporkan ke OJK via 157 atau website ojk.go.id. OJK memiliki Satgas Waspada Investasi yang menangani pinjol ilegal. Jangan bayar pinjol ilegal – pelaporan ke OJK adalah langkah yang benar.
Cara Mencegah Gagal Bayar Pinjol
Prevention lebih baik daripada cure. Berikut langkah pencegahan:
- Pinjam sesuai kemampuan: Pastikan cicilan tidak melebihi 30% dari penghasilan bulanan Anda.
- Baca perjanjian dengan teliti: Pahami bunga, denda, dan tenor sebelum menandatangani.
- Gunakan fitur auto-debit: Aktifkan auto-debit agar cicilan terbayar otomatis.
- Siapkan dana darurat: Simpan minimal 3 bulan pengeluaran untuk mengantisipasi kehilangan penghasilan.
- Cek SLIK sebelum pinjam: Pastikan skor kredit Anda sehat sebelum mengajukan pinjaman baru.
Gagal bayar pinjol adalah situasi yang bisa diatasi jika Anda bertindak cepat. Kunci utamanya adalah komunikasi – hubungi penyedia pinjol segera, ajukan restrukturisasi jika perlu, dan jangan biarkan tagihan menumpuk. Semakin cepat Anda bertindak, semakin kecil dampaknya ke SLIK dan keuangan Anda.
Disclaimer: Seluruh konten di situs ini disediakan hanya untuk tujuan informasional dan tidak dimaksudkan sebagai saran, rekomendasi, atau ajakan untuk melakukan pinjaman maupun membeli/menjual produk apa pun—lakukan riset Anda sendiri. Setiap keputusan yang diambil pengguna mengandung risiko dan dapat menimbulkan kerugian; seluruh risiko atas keputusan tersebut menjadi tanggung jawab masing-masing pengguna, bukan tanggung jawab GENHEBAT.COM.