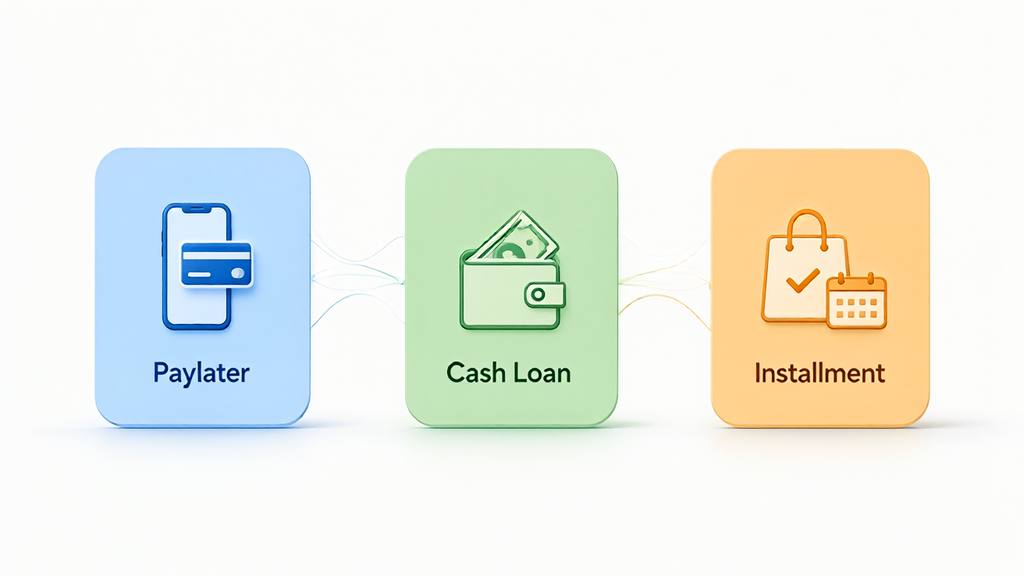

Akulaku adalah ekosistem kredit digital Indonesia yang menyediakan PayLater, Dana Cicil, dan Pinjaman Tunai Asetku dalam satu aplikasi. Artikel ini memetakan tiga produk utama Akulaku, cara kerjanya, dan halaman mana yang menjawab kebutuhan spesifik kamu.
Jika kamu baru mengenal Akulaku, mulai dari sini. Jika kamu sudah tahu produknya dan ingin detail biaya, pendaftaran, atau troubleshooting, gunakan tautan di setiap bagian.
Apa Itu Akulaku
Akulaku adalah aplikasi kredit digital yang memungkinkan pengguna berbelanja cicilan (PayLater) dan meminjam uang tunai (Dana Cicil dan Asetku) tanpa kartu kredit. Aplikasi ini dioperasikan oleh PT Akulaku Silvrr Indonesia, dengan produk kredit dijalankan oleh PT Akulaku Finance Indonesia (multi-finance) dan PT Pintar Inovasi Digital (P2P lending).
Akulaku menargetkan konsumen yang belum memiliki kartu kredit atau membutuhkan likuiditas cepat. Produknya tersedia di aplikasi mobile (Android dan iOS) dengan verifikasi KTP dan data pekerjaan.
Tiga Produk Utama Akulaku
Akulaku memiliki tiga lini kredit yang berbeda. Memahami perbedaannya mencegah kesalahan pilih produk.
Akulaku PayLater
PayLater adalah fasilitas belanja cicilan. Kamu bisa membeli barang di merchant (online maupun offline) dan membayar dengan cicilan bulanan. Limit PayLater adalah plafon belanja yang diberikan berdasarkan profil risiko kamu.
PayLater cocok untuk belanja kebutuhan (elektronik, fashion, kebutuhan rumah tangga) dengan cicilan 1-12 bulan. Untuk detail cara kerja, merchant, dan siklus penagihan, baca panduan Akulaku PayLater.
Dana Cicil
Dana Cicil adalah pinjaman tunai multi-bulan. Uang dicairkan ke rekening bank kamu, lalu kamu cicil 3-12 bulan. Dana Cicil biasanya tersedia setelah akun PayLater kamu memiliki riwayat pembayaran yang baik.
Dana Cicil cocok untuk kebutuhan dana tunai (biaya pendidikan, renovasi, modal usaha kecil). Untuk syarat, tenor, dan alur pencairan, baca panduan Dana Cicil (segera hadir).
Pinjaman Tunai Asetku
Asetku adalah pinjaman tunai jangka pendek (KTA kilat) yang dijalankan oleh PT Pintar Inovasi Digital. Tenor lebih pendek (biasanya 1-3 bulan) dengan plafon lebih kecil. Asetku berbeda dari Dana Cicil karena merupakan pinjaman P2P (peer-to-peer), bukan multi-finance.
Asetku cocok untuk kebutuhan dana darurat kecil. Untuk memahami perbedaan Asetku dan Dana Cicil, baca panduan perbandingan (segera hadir).
Alur Pengguna: Dari Daftar Sampai Bayar
Proses penggunaan Akulaku secara umum:
- Daftar dan verifikasi. Download aplikasi, daftar dengan nomor HP, upload KTP, selfie, dan data pekerjaan. Proses ini memakan waktu 1-3 hari. Untuk panduan lengkap, baca cara daftar Akulaku.
- Aktivasi limit. Setelah verifikasi lolos, kamu mendapat limit PayLater awal (biasanya kecil, lalu naik seiring riwayat pembayaran).
- Transaksi. Pilih barang di merchant yang bekerja sama dengan Akulaku, pilih cicilan, konfirmasi.
- Pembayaran. Bayar tagihan bulanan lewat Virtual Account, aplikasi bank, atau e-wallet sebelum jatuh tempo. Untuk panduan pembayaran, baca cara bayar tagihan Akulaku.
- Pemulihan limit. Setelah lunas, limit bisa naik. Untuk tips meningkatkan limit, baca panduan cara menaikkan limit (segera hadir).
Biaya dan Bunga
Akulaku mengenakan biaya berikut:
- Bunga – dihitung dari plafon dan tenor, bervariasi per akun.
- Biaya admin/provisi – dipotong di awal (upfront) atau dibagi per bulan.
- Denda keterlambatan – jika telat bayar, denda harian berlaku.
Biaya total bergantung pada profil risiko kamu, tenor, dan produk yang dipilih. Untuk rincian dan simulasi, baca bunga Akulaku.
Risiko yang Perlu Diketahui
Sebelum menggunakan Akulaku, pahami risiko berikut:
- Telat bayar – denda harian, pembekuan limit, dan penurunan collectibility SLIK OJK. Baca risiko telat bayar Akulaku.
- Gestun – pencairan limit PayLater lewat pihak ketiga melanggar syarat dan ketentuan, berisiko banned permanen. Baca panduan risiko gestun (segera hadir).
- Pengajuan ditolak – bisa terjadi karena data tidak sinkron, SLIK OJK, atau riwayat kredit. Baca Akulaku PayLater tidak bisa digunakan.
Legalitas dan Keamanan
Akulaku terdaftar di OJK melalui dua badan hukum (PT Akulaku Finance Indonesia dan PT Pintar Inovasi Digital). Untuk verifikasi status OJK, ciri aplikasi palsu, dan hak konsumen, baca legalitas Akulaku di OJK.
Perbandingan dengan Kompetitor
Jika kamu membandingkan Akulaku dengan platform lain:
- Akulaku vs Kredivo – perbandingan bunga, limit, tenor, dan ekosistem.
- Akulaku Paylater vs Shopee Paylater – perbandingan bunga dan limit.
- Kapan pilih Akulaku vs kompetitor – kerangka keputusan.
Navigasi Cepat
Gunakan halaman ini sebagai hub. Setiap topik mendalam memiliki halaman sendiri:
- Legalitas OJK
- Akulaku PayLater
- Cara daftar Akulaku
- Bunga Akulaku
- Cara bayar tagihan
- Risiko telat bayar
- Akulaku vs Kredivo
Artikel ini diperbarui secara berkala. Biaya, limit, dan syarat dapat berubah. Selalu verifikasi angka terbaru di aplikasi Akulaku sebelum transaksi.
Disclaimer: Seluruh konten di situs ini disediakan hanya untuk tujuan informasional dan tidak dimaksudkan sebagai saran, rekomendasi, atau ajakan untuk melakukan pinjaman maupun membeli/menjual produk apa pun—lakukan riset Anda sendiri. Setiap keputusan yang diambil pengguna mengandung risiko dan dapat menimbulkan kerugian; seluruh risiko atas keputusan tersebut menjadi tanggung jawab masing-masing pengguna, bukan tanggung jawab GENHEBAT.COM.