Cara Kerja KTA bank digital itu sederhana di depan, ketat di belakang. Kamu apply dari aplikasi, verifikasi wajah dan KTP, lalu sistem cek SLIK, hitung skor kredit, tentukan bunga dan limit, dan cairkan dana ke rekening kalau kamu setuju dengan cicilannya.
Masalahnya, banyak yang kaget di tiga titik. Bunga promo terlihat kecil tapi cicilan terasa besar. Pencairan dikira instan ternyata nunggu verifikasi. Pengajuan ditolak padahal gaji cukup, ternyata karena riwayat kredit lama.
Artikel ini menjelaskan mekanismenya supaya kamu bisa memprediksi hasil sebelum apply. Kamu akan paham kenapa bunga ditetapkan sekian, ke mana data kamu mengalir, dan apa yang bikin SLIK menghentikan pengajuan lebih awal.
Alur Cara Kerja KTA dari apply sampai dana cair
Bayangkan alurnya seperti jalur pemeriksaan berlapis. Data kamu masuk, identitas dicek, riwayat kredit dicek, kemampuan bayar dihitung, lalu keputusan keluar. Setiap lapis bisa meloloskan atau menghentikan.
Urutan umumnya seperti ini di hampir semua bank digital, walau nama menunya beda per bank.
- Isi data dan limit yang dimau di aplikasi, lalu upload KTP dan foto verifikasi wajah.
- Sistem cek dukcapil dan fraud, untuk memastikan identitas asli dan bukan data curian.
- Sistem cek SLIK OJK untuk melihat riwayat semua pinjaman kamu di bank dan multifinance.
- Sistem hitung skor internal dari gaji, pengeluaran, tenor, dan sisa kewajiban lain.
- Muncul penawaran final berisi limit disetujui, bunga, biaya admin, tenor, dan cicilan.
- Kamu tanda tangan digital dan dana dicairkan ke rekening sesuai ketentuan bank.
Yang penting dipahami, persetujuan awal bukan persetujuan final. Limit di simulasi bisa turun setelah skor dihitung. Kalau kamu mau paham fondasinya dulu, baca penjelasan KTA bank digital sebelum lanjut.
Cara bunga KTA dihitung dan kenapa cicilan beda dari promo
Bunga bukan satu angka. Tiga komponen di bawah menentukan berapa yang sebenarnya kamu bayar setiap bulan.
Pertama, bunga flat per bulan. Ini angka yang muncul di iklan, misalnya 0, 99% per bulan. Artinya bunga dihitung dari pokok awal, bukan dari sisa utang. Jadi cicilan terlihat stabil, tapi biaya bunga terasa lebih mahal dibanding bunga efektif.
Kedua, biaya di depan. Ada biaya provisi dan admin yang dipotong di awal atau ditambahkan ke pinjaman, sesuai kebijakan masing-masing bank. Inilah alasan dana yang masuk bisa lebih kecil dari plafon yang disetujui.
Ketiga, profil risiko kamu. SLIK bersih, gaji stabil, dan rasio utang kecil biasanya dapat bunga bawah. Riwayat telat bayar atau banyak pinjaman aktif biasanya dapat bunga atas atau limit kecil.
Contoh mekanismenya begini. Kamu pinjam Rp10.000.000 dengan bunga flat 1% per bulan selama 12 bulan. Bunga total adalah Rp1.200.000, jadi total yang dibayar Rp11.200.000 atau sekitar Rp933.000 per bulan sebelum biaya lain.
Tapi kalau dikonversi ke bunga efektif tahunan, angkanya bisa hampir dua kali lipat dari flat dikali 12 bulan. Itu karena pokok kamu sebenarnya menurun setiap kamu mencicil, sementara bunga flat tetap dihitung dari pokok awal.
| Komponen | Pengaruh ke kamu | Yang perlu dicek |
|---|---|---|
| Bunga flat | Menentukan cicilan pokok | Flat atau efektif |
| Provisi dan admin | Mengurangi dana cair | Nominal rupiahnya |
| Denda telat | Menambah total bayar | Persen dan batas harian |
Pelajarannya simpel. Jangan bandingkan promo flat antar bank saja. Bandingkan total cicilan dikali tenor plus semua biaya, per tarif resmi saat ini. Detail syarat dan tenor KTA bisa bantu kamu hitung skenario yang realistis.
Berapa lama pencairan KTA masuk ke rekening
Pencairan bukan soal transfer saja. Ada jeda antara kamu klik setuju dan uang benar-benar bisa dipakai, karena bank harus verifikasi akhir dan menerbitkan perjanjian kredit.
Kalau data bersih dan verifikasi wajah lolos sekali jalan, banyak bank digital mencairkan di hari yang sama ke rekening bank yang sama. Kalau butuh verifikasi manual, seperti slip gaji tidak terbaca atau nama beda dengan rekening, proses bisa bergeser 1 sampai 3 hari kerja, bisa berbeda per bank.
Ada tiga pemicu yang paling sering bikin cair telat. Rekening tujuan beda nama, nomor HP tidak sama dengan data dukcapil, dan pengajuan masuk di luar jam verifikasi. Sistem otomatis menahan dulu sampai petugas memeriksa manual.
Supaya tidak panik, cek tiga status ini di aplikasi. Pengajuan diproses berarti masih di skor. Disetujui berarti penawaran keluar tapi belum mengikat. Perjanjian ditandatangani berarti dana sudah dijadwalkan transfer.
Kalau status sudah disetujui tapi dana belum masuk lebih dari estimasi di aplikasi, hubungi CS dengan siapkan nomor pengajuan dan tangkapan layar status. Jangan apply ulang di bank lain berkali-kali dalam sehari karena bisa terbaca sebagai pengajuan agresif.
Cek SLIK: filter pertama yang menentukan lolos atau tidak
SLIK adalah sistem informasi riwayat kredit yang dikelola OJK, pengganti sebutan lama BI Checking. Isinya catatan semua fasilitas kredit kamu, status lancar atau macet, dan sisa baki debet.
Bank digital wajib cek ini karena KTA tanpa agunan tidak punya jaminan fisik. Satu-satunya pegangan bank adalah perilaku bayar kamu di masa lalu. SLIK jelek berarti risiko gagal bayar dinilai tinggi, walau gaji kamu besar saat ini.
Mekanismenya bekerja sebelum skor gaji dihitung. Sistem menarik skor kolektibilitas 1 sampai 5. Kolektibilitas 1 artinya lancar, 2 dalam perhatian khusus, 3 kurang lancar, 4 diragukan, 5 macet. Ini gambaran umum, penilaian akhir tetap sesuai kebijakan masing-masing bank.
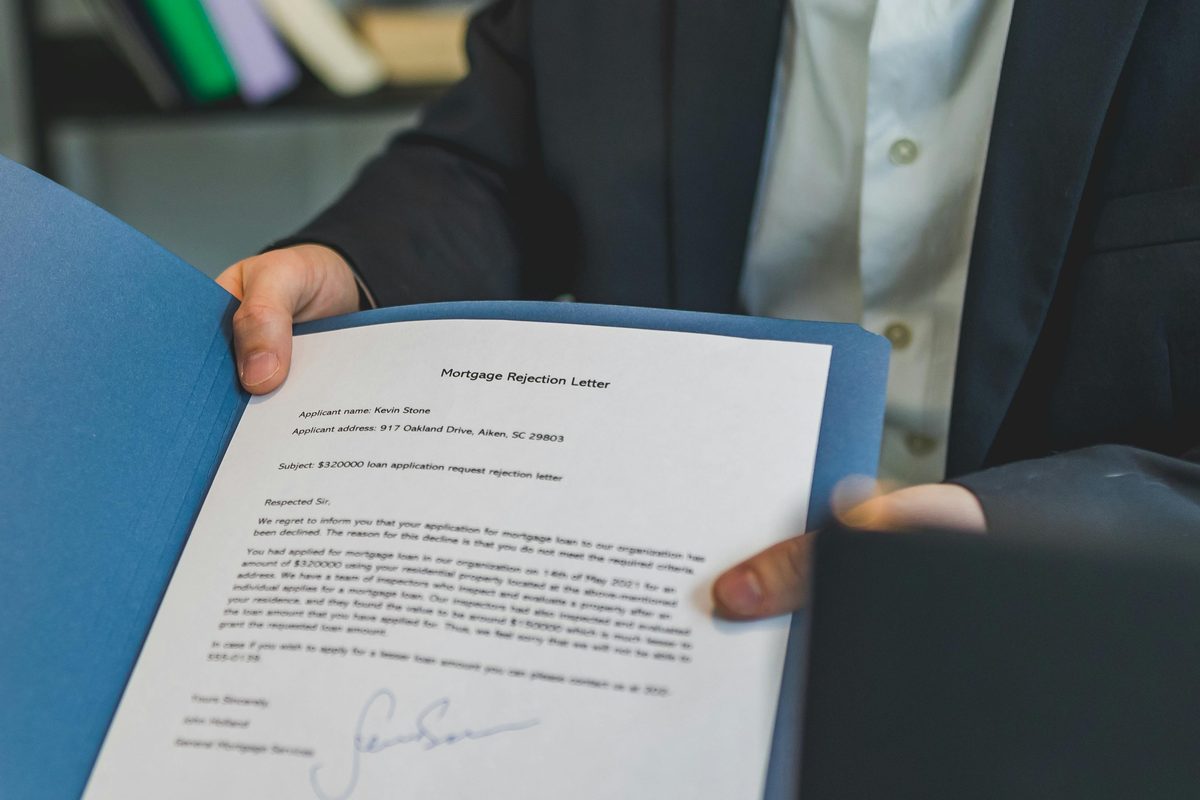
Yang sering jadi penolakan otomatis adalah tunggakan aktif yang belum selesai, terutama kolektibilitas 3 ke atas di pinjaman mana pun. Kedua, banyak pinjaman aktif dengan cicilan mepet gaji. Ketiga, riwayat gagal bayar yang baru selesai tapi jedanya masih terlalu pendek.
Kamu bisa cek SLIK sendiri lewat layanan OJK sebelum apply. Kalau ada tagihan lama Rp500.000 yang lupa dibayar, selesaikan dulu dan simpan buktinya. Pengajuan dengan tunggakan aktif hampir pasti berhenti di tahap ini, tidak lanjut ke penawaran bunga.
Efeknya juga ke bunga. SLIK bersih bukan cuma bikin lolos, tapi bikin bunga lebih rendah karena bank menganggap kamu nasabah risiko rendah. SLIK dengan pernah telat tapi sudah lunas biasanya masih bisa lolos dengan limit lebih kecil.
Syarat dokumen biar pengajuan tidak mentok di tengah jalan
Bagian ini menentukan kecepatan. Dokumen lengkap bikin verifikasi otomatis lolos. Dokumen buram bikin kamu dilempar ke antrean manual.
Siapkan empat hal ini sebelum klik apply. KTP aktif dan terang, NPWP untuk plafon tertentu sesuai ketentuan bank, bukti penghasilan 1 sampai 3 bulan terakhir, dan rekening koran atau mutasi gaji yang namanya sama persis.
- Karyawan: slip gaji plus mutasi rekening gaji, pastikan nama perusahaan konsisten.
- Wiraswasta: mutasi 3 sampai 6 bulan dan catatan omzet, pisahkan uang usaha dan pribadi.
- Pekerja lepas: kontrak kerja plus mutasi masuk rutin, jangan hanya kirim tangkapan saldo.
Kesalahan kecil yang sering kejadian adalah foto KTP mengkilap, slip gaji terpotong, dan alamat domisili beda tanpa keterangan. Sistem membaca itu sebagai data tidak valid dan meminta ulang, waktu kamu terbuang.
Kalau kamu masih bandingkan opsi antar bank, baca perbandingan KTA vs bank konvensional agar tahu beda bunga, kecepatan cair, dan pengecekan SLIK-nya.
Kalau begini, ambil. Kalau begitu, tunda dulu
Keputusan paling jujur bukan soal bank mana yang bunganya paling kecil di iklan. Tapi apakah cicilan total masih aman buat arus kas kamu setelah semua biaya dihitung.
Kalau SLIK kamu lancar, total cicilan semua utang di bawah 30% gaji, dan dana butuh dalam 1 sampai 3 hari kerja, KTA bank digital masuk akal. Ambil tenor paling pendek yang cicilannya masih nyaman, bukan tenor paling panjang yang cicilannya terlihat ringan.
Kalau SLIK masih ada tunggakan aktif, cicilan sudah di atas 40% penghasilan, atau tujuan pinjamannya konsumtif yang bisa ditunda, jangan apply dulu. Bereskan tunggakan, turunkan utang berjalan, baru ajukan satu pengajuan yang rapi.
Langkah berikutnya konkret. Cek SLIK, hitung total cicilan dikali tenor plus admin dan provisi per situs resminya, siapkan dokumen dalam satu folder HP, lalu ajukan ke satu bank dulu. Kalau ditolak, perbaiki penyebabnya, jangan langsung tembak ke lima bank sekaligus.
Disclaimer: Seluruh konten di situs ini disediakan hanya untuk tujuan informasional dan tidak dimaksudkan sebagai saran, rekomendasi, atau ajakan untuk melakukan pinjaman maupun membeli/menjual produk apa pun—lakukan riset Anda sendiri. Setiap keputusan yang diambil pengguna mengandung risiko dan dapat menimbulkan kerugian; seluruh risiko atas keputusan tersebut menjadi tanggung jawab masing-masing pengguna, bukan tanggung jawab GENHEBAT.COM.