Cara Kerja QRIS cross-border terasa membingungkan saat kamu scan QR di Bangkok dan saldo rupiah yang kepotong beda dari kalkulator Google.
Kamu tidak salah hitung. Kamu cuma belum lihat tiga potongan di tengah jalan. Cara Kerja QRIS lintas negara adalah sistem yang bikin dompet IDR kamu bisa bayar merchant Thailand, Malaysia, atau Singapura, dengan merchant terima uang dalam mata uang lokal.
Intinya satu transaksi lewat tiga pintu. Pertama, rupiah kamu dikonversi pakai kurs yang ditentukan penerbit dompet kamu, bukan kurs Google. Kedua, ada fee MDR yang dipotong dari merchant, bukan dari kamu. Ketiga, uang diteruskan ke merchant lewat settlement antar bank sentral. Kamu didebit dalam IDR, merchant terima dalam baht, ringgit, atau dolar Singapura.
Alur satu transaksi dari dompet IDR sampai kasir lokal
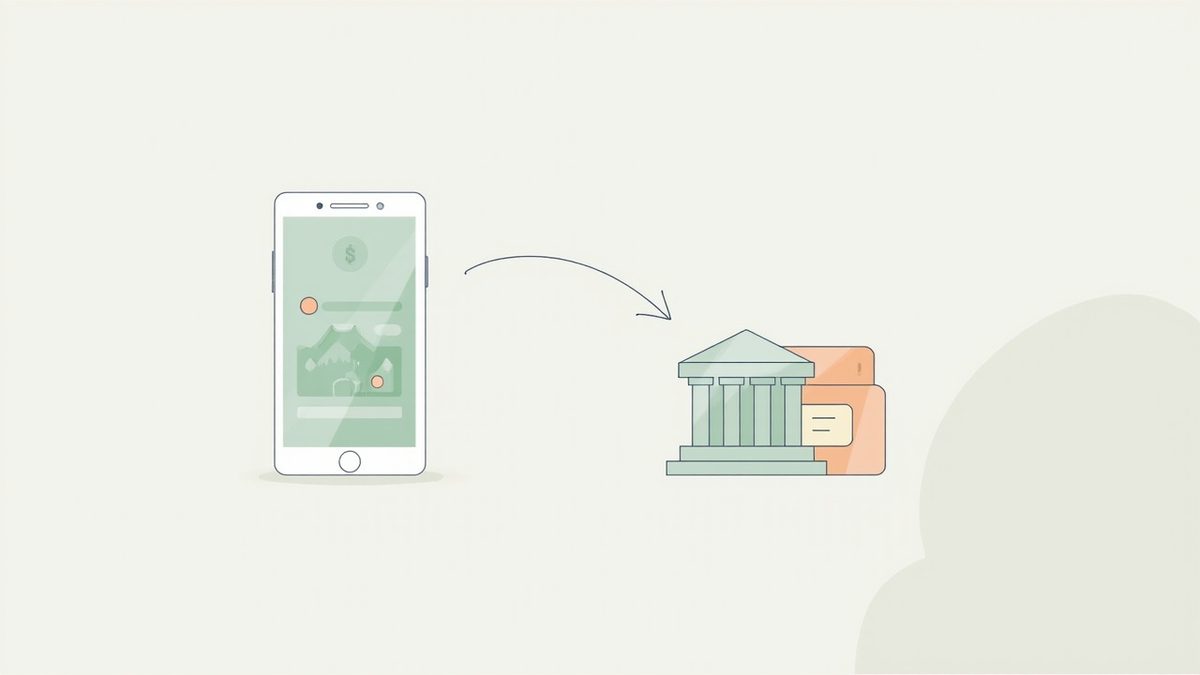
Bayangkan kamu beli kopi 100 baht di Chiang Mai. Kamu buka GoPay, DANA, OVO, atau m-banking, lalu scan QR Thai PromptPay. Yang terjadi bukan rupiah terbang ke Thailand.
Sistem membaca QR itu sebagai QR lokal yang sudah tersambung lewat kerja sama antar negara. Dompet kamu kirim instruksi bayar dalam IDR ke bank penerbit di Indonesia. Bank penerbit teruskan ke hub penyelesaian, lalu ke bank penerima di Thailand. Bank penerima bayar merchant dalam baht.
Proses ini cuma butuh hitungan detik di layar kamu. Status berhasil muncul walau uang antar bank belum benar-benar pindah saat itu juga. Itu bedanya otorisasi dan settlement yang sering bikin orang salah paham.
Otorisasi artinya bank setuju dan saldo kamu dikunci. Settlement artinya bank benar-benar saling bayar di belakang layar. Buat kamu, yang penting otorisasi berhasil. Buat merchant, yang penting settlement masuk dalam mata uang lokal.
Kurs yang menentukan berapa rupiah kepotong
Kurs QRIS cross-border bukan kurs Jisdor yang kamu lihat di berita. Jisdor cuma acuan Bank Indonesia. Kurs yang kepakai adalah kurs transaksi yang ditetapkan penerbit dompet atau bank kamu, sesuai kesepakatan koridor antar negara.
Mekanismenya begini. Saat kamu scan 100 baht, sistem ambil nilai tukar IDR ke baht pada detik itu, lalu tambah spread. Spread adalah selisih tipis yang jadi margin penerbit buat menutup risiko fluktuasi dan biaya FX. Karena itu hasil konversi hampir selalu sedikit lebih mahal dari kurs tengah.
Contoh gampangnya begini. Kalau kurs tengah Rp480 per 1 baht, kurs di aplikasi bisa Rp488 sampai Rp495 per 1 baht, tergantung penerbit dan jam transaksi. Angka ini bisa berbeda per bank dan bisa berubah dalam sehari. Selalu cek nominal rupiah yang muncul di layar konfirmasi sebelum kamu tekan bayar.
Itu layar paling penting. Kalau nominal rupiah belum muncul, jangan lanjut. Nominal final di layar itulah yang didebit, bukan estimasi di struk baht. Kalau selisihnya terasa besar, bandingkan dengan kurs kartu debit kamu. Kadang bank digital vs e-wallet punya spread beda buat transaksi valas.
MDR cross-border, siapa bayar dan kenapa beda
MDR adalah fee persen yang dipotong dari merchant setiap ada pembayaran QR. Di dalam negeri, tarif MDR QRIS MPM buat usaha mikro diatur khusus oleh Bank Indonesia dan pernah dapat insentif nol persen. Buat cross-border, ceritanya lain.
Kamu sebagai traveler tidak bayar MDR secara langsung. Yang bayar adalah merchant di negara tujuan. Kalau kopi 100 baht, merchant terima sedikit di bawah 100 baht setelah dipotong MDR lintas negara. Saldo kamu tetap kepotong sesuai nominal konversi kurs.
Catch-nya ada di sini. MDR cross-border umumnya lebih mahal dari domestik karena ada pihak lebih banyak. Ada penerbit dompet kamu, acquirer lokal di negara tujuan, plus operator hub antar negara. Besaran pastinya sesuai kebijakan masing-masing koridor dan bisa berbeda per bank, jadi jangan patokan angka domestik.
Kenapa ini penting buat kamu? Karena merchant yang kena fee lebih tinggi kadang menaikkan harga buat turis atau menolak QR kecil. Kalau warung di pasar menolak QRIS dari Indonesia buat belanja kecil, itu bukan HP kamu rusak. Itu kalkulasi margin mereka. Pola ini mirip seperti QRIS buat UMKM eksportir yang juga sensitif sama fee koridor.
Settlement ke merchant dalam mata uang apa dan berapa lama
Merchant tidak terima rupiah. Mereka terima mata uang lokal. Kamu didebit IDR, merchant terima baht, ringgit, atau dolar Singapura. Konversi terjadi di tengah, bukan di kasir.
Alurnya dua kaki. Kaki pertama, penerbit dompet kamu mendebit IDR dari saldo kamu detik itu juga. Kaki kedua, bank penerima di negara tujuan mengkredit merchant dalam mata uang lokal, biasanya dalam hitungan menit sampai hari kerja yang sama. Antar bank lalu saling selesaikan lewat mekanisme yang disepakati bank sentral.
Buat traveler, settlement T+0 atau T+1 tidak terlalu terasa karena status di HP kamu langsung berhasil. Yang terasa kalau ada gagal settlement. Ciri-cirinya saldo kepotong tapi merchant bilang belum masuk. Jangan scan ulang langsung.
Kalau kejadian begitu, simpan bukti transaksi dari aplikasi. Tunggu 15 sampai 30 menit, cek mutasi, lalu hubungi CS penerbit dompet kamu kalau dana belum balik otomatis. Penyelesaian sengketa lintas negara butuh waktu lebih lama dari domestik karena melibatkan dua sistem, jadi bukti screenshot itu wajib.
Kapan pakai QRIS, kapan tukar valas atau kartu
QRIS cross-border paling enak buat jajan harian. Kopi, street food, tiket MRT, belanja di minimarket. Praktis karena kamu tidak perlu sisa baht receh dan tidak kena fee tarik tunai ATM luar negeri yang bisa Rp50.000–Rp100.000 per tarik, tergantung bank pemilik ATM.
| Situasi kamu | Pilih QRIS kalau | Pilih kartu atau cash kalau |
|---|---|---|
| Belanja di bawah Rp500.000 | QR tampil dan nominal IDR jelas | QR buram atau merchant ragu |
| Bayar hotel di atas Rp2.000.000 | Limit harian kamu cukup | Butuh cicilan atau asuransi kartu |
| Butuh cash pasar tradisional | Ada opsi cashless lain | Cuma terima tunai, tarik secukupnya |
Kalau X, pilih A. Kalau belanja harian di negara yang sudah tersambung seperti Thailand, Malaysia, Singapura, pilih QRIS. Kalau tagihan besar yang butuh proteksi chargeback atau poin, kartu kredit sering lebih masuk akal. Logika beda kartu dan cicilan ini mirip saat kamu timbang kartu kredit vs paylater buat belanja bulanan.
Perhatikan juga limit. Limit QRIS cross-border mengikuti limit dompet atau mobile banking kamu, plus batas koridor antar negara. Limit ini bisa berbeda per penerbit dan bisa berubah sesuai aturan saat ini. Sebelum berangkat, naikkan limit harian seperlunya dan pastikan saldo cukup plus buffer 20 persen buat spread kurs.
Checklist cepat sebelum kamu scan di luar negeri:
- Aktifkan fitur transaksi luar negeri di aplikasi bank atau dompet kamu, lalu tes dengan nominal kecil dulu.
- Pastikan merchant menampilkan logo QR lintas negara, bukan QR domestik biasa yang belum tersambung.
- Foto atau screenshot layar konfirmasi kurs IDR sebelum bayar buat pegangan kalau ada selisih.
- Siapkan cadangan. Satu kartu debit fisik plus sedikit cash lokal buat jaga-jaga kalau QR ditolak.
Kalau limit dompet mentok di tengah trip, jangan panik dan jangan langsung sistem limit paylater buat talangin tanpa hitung bunga. Top up dari m-banking, pecah pembayaran jadi dua struk kalau merchant setuju, atau geser ke kartu. QRIS itu alat bayar harian yang hemat, bukan dana darurat.
Disclaimer: Seluruh konten di situs ini disediakan hanya untuk tujuan informasional dan tidak dimaksudkan sebagai saran, rekomendasi, atau ajakan untuk melakukan pinjaman maupun membeli/menjual produk apa pun—lakukan riset Anda sendiri. Setiap keputusan yang diambil pengguna mengandung risiko dan dapat menimbulkan kerugian; seluruh risiko atas keputusan tersebut menjadi tanggung jawab masing-masing pengguna, bukan tanggung jawab GENHEBAT.COM.