
QRIS (Quick Response Code Indonesian Standard) adalah standar kode QR nasional untuk pembayaran yang ditetapkan Bank Indonesia. Sejak 1 Januari 2020, semua penyedia layanan pembayaran di Indonesia wajib menggunakan QRIS, sehingga satu kode QR bisa dibaca oleh aplikasi mana pun – dari GoPay, OVO, DANA, hingga mobile banking bank konvensional. Panduan ini membahas pengertian, cara kerja, biaya, keamanan, dan cara daftar QRIS untuk merchant.
QRIS lahir dari kebutuhan menyatukan puluhan kode QR yang berbeda-beda menjadi satu standar. Sebelum QRIS, merchant harus memasang banyak stiker QR di kasir. Dengan QRIS, cukup satu kode QR untuk semua aplikasi pembayaran. Ini membuat pembayaran digital lebih sederhana bagi pedagang dan konsumen.
Apa Itu QRIS?
QRIS adalah standar kode QR pembayaran nasional yang dikembangkan Bank Indonesia (BI) bersama industri sistem pembayaran. QRIS memungkinkan transaksi pembayaran menggunakan kode QR yang dapat dibaca oleh semua aplikasi pembayaran yang terhubung ke sistem BI. Istilah QRIS sering disebut “keris” oleh pedagang, karena logo QRIS menyerupai bentuk keris.
Setiap merchant yang menerima pembayaran digital melalui QR code wajib menggunakan QRIS. BI mengatur QRIS melalui ketentuan penyelenggaraan sistem pembayaran berbasis kode QR, efektif 1 Januari 2020. Sejak itu, QR code lama dari masing-masing e-wallet tidak lagi boleh digunakan sebagai alat pembayaran utama.
Sejarah dan Regulasi QRIS
Bank Indonesia memperkenalkan QRIS pada Agustus 2019, lalu mewajibkannya mulai 1 Januari 2020. Regulasi ini bertujuan menyatukan standar pembayaran QR di Indonesia dan mendorong inklusi keuangan digital. QRIS berada di bawah pengawasan BI, bukan OJK, karena termasuk sistem pembayaran. Aturan ini juga memastikan semua penyedia jasa sistem pembayaran mematuhi standar yang sama.
Beberapa poin regulasi penting:
- QRIS wajib digunakan oleh semua penyelenggara jasa sistem pembayaran (PJSP) yang menawarkan layanan QR.
- Merchant harus terdaftar dan memiliki Merchant ID (MID) yang diterbitkan oleh acquirer.
- Biaya transaksi (MDR) dibatasi dan diawasi oleh Bank Indonesia.
- QRIS terhubung ke sistem kliring dan settlement BI, sehingga dana masuk ke rekening merchant dalam waktu singkat.
Cara Kerja QRIS
Mekanisme QRIS melibatkan beberapa pihak: merchant, customer, acquirer (bank atau e-wallet yang mendaftarkan merchant), issuer (aplikasi customer), dan switch yang dioperasikan BI. Berikut alurnya dari awal hingga akhir transaksi, yang biasanya selesai dalam 1-3 detik saja dan tidak memerlukan koneksi internet yang kuat.
- Merchant menampilkan kode QRIS (statis di kasir atau dinamis di layar POS).
- Customer membuka aplikasi pembayaran dan memindai kode QR.
- Aplikasi customer mengirim permintaan pembayaran ke switch BI.
- Switch BI merutekan permintaan ke acquirer merchant.
- Acquirer memverifikasi dan menyetujui transaksi.
- Dana dipotong dari saldo customer dan diteruskan ke rekening merchant.
- Customer dan merchant menerima notifikasi transaksi berhasil.
Seluruh proses ini biasanya selesai dalam 1-3 detik. Transaksi QRIS dapat dilakukan tanpa koneksi internet yang kuat, karena data yang dikirim kecil.
QRIS Statis vs QRIS Dinamis
QRIS memiliki dua jenis: statis dan dinamis. Perbedaannya penting bagi merchant karena menentukan cara input nominal dan proses rekonsiliasi. Pilih jenis yang sesuai dengan volume transaksi dan sistem kasir Anda agar operasional lebih efisien dan akurat setiap hari tanpa hambatan.
| Aspek | QRIS Statis | QRIS Dinamis |
|---|---|---|
| Bentuk | Kode QR tetap, dicetak di stiker | Kode QR berubah tiap transaksi |
| Nominal | Customer input nominal sendiri | Nominal sudah terisi otomatis |
| Cocok untuk | Warung, UMKM, transaksi kecil | Toko modern, restoran, e-commerce |
| Risiko salah input | Lebih tinggi (customer ketik nominal) | Lebih rendah (sistem yang menentukan) |
| Rekonsiliasi | Manual | Otomatis per transaksi |
UMKM dengan volume transaksi kecil biasanya cukup menggunakan QRIS statis. Toko dengan sistem kasir digital sebaiknya menggunakan QRIS dinamis agar rekonsiliasi lebih rapi.
Biaya QRIS (MDR)
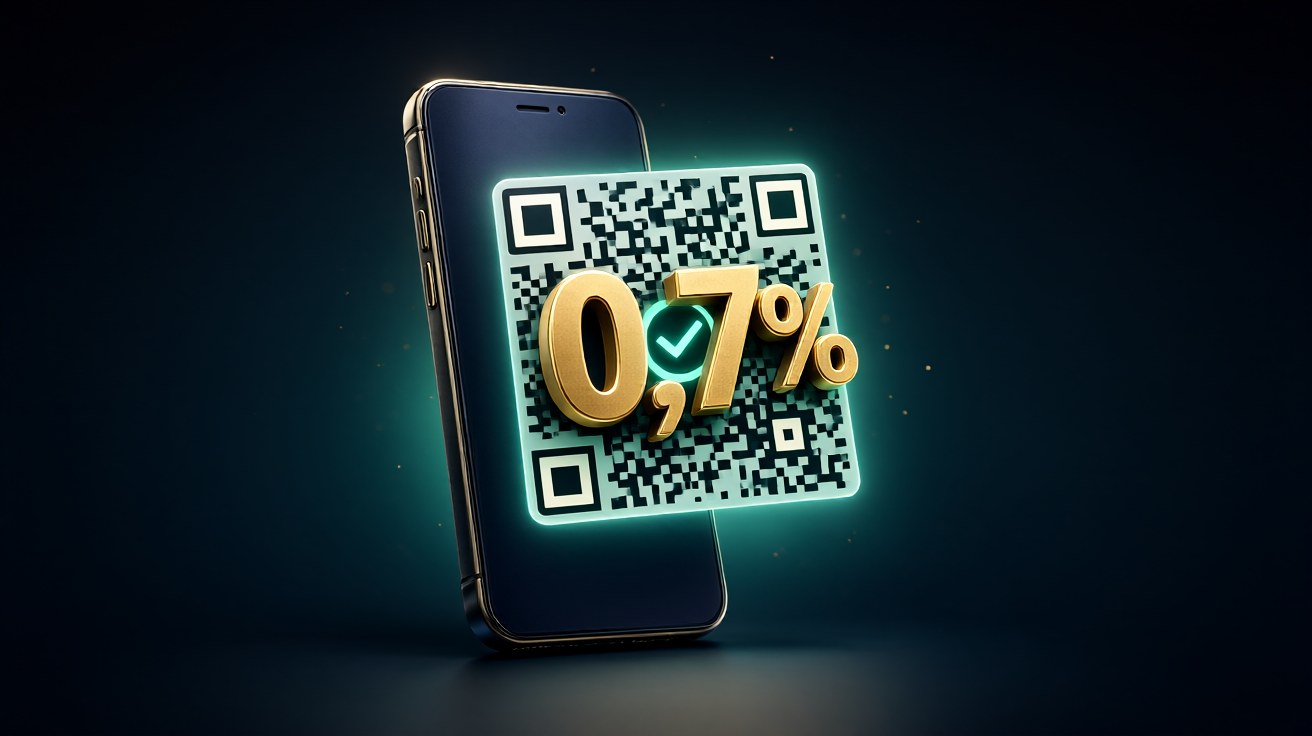
MDR (Merchant Discount Rate) adalah biaya yang dibebankan kepada merchant per transaksi QRIS. Bank Indonesia menetapkan MDR QRIS umumnya sebesar 0.7% dari nilai transaksi, dan biaya ini dibagi antara acquirer, issuer, dan switch. Memahami MDR penting agar merchant bisa menghitung margin dengan tepat.
Beberapa hal yang perlu diketahui merchant:
- MDR 0.7% berlaku untuk transaksi umum.
- BI pernah memberikan program diskon MDR untuk UMKM tertentu, misalnya 0% untuk transaksi di bawah batas nominal tertentu.
- Merchant tidak boleh membebankan MDR ke customer (surcharging dilarang).
- Dana settlement biasanya masuk ke rekening merchant dalam waktu 1 hari kerja (T+1).
Bagi merchant, biaya 0.7% jauh lebih murah dibandingkan mesin EDC kartu kredit yang bisa mencapai 2-3% per transaksi.
Keamanan QRIS
QRIS dirancang dengan beberapa lapisan keamanan. Kode QRIS hanya berisi data merchant (MID, nama, lokasi), bukan data rekening atau kartu. Transaksi harus diotorisasi oleh customer melalui PIN atau biometrik di aplikasi pembayaran, sehingga risiko penyalahgunaan sangat kecil dan terkontrol dengan baik.
Keamanan tambahan:
- Enkripsi end-to-end antara aplikasi customer dan switch BI.
- Tokenisasi: data kartu tidak disimpan di perangkat merchant.
- Standar keamanan SNI dan sertifikasi BI untuk setiap PJSP.
- Notifikasi real-time kepada customer dan merchant.
Meski aman, customer tetap harus berhati-hati: jangan memindai kode QR dari sumber tidak dikenal, dan pastikan nominal transaksi sesuai sebelum konfirmasi.
QRIS Cross-Border
Bank Indonesia mengembangkan QRIS Cross-Border agar turis dan pelaku usaha dapat bertransaksi lintas negara menggunakan kode QR. Hingga 2024, QRIS Cross-Border sudah terhubung dengan Thailand, Malaysia, Singapura, dan Filipina. Rencana perluasan ke negara lain terus berjalan untuk mempermudah perdagangan regional.
Manfaat QRIS Cross-Border:
- Wisatawan Indonesia bisa bayar di merchant luar negeri dengan aplikasi domestik.
- UMKM eksportir bisa menerima pembayaran dari turis asing.
- Konversi mata uang otomatis di belakang layar.
Untuk merchant Indonesia yang menerima wisatawan, QRIS Cross-Border membuka peluang pasar baru tanpa perlu mesin EDC internasional.
Cara Daftar QRIS untuk Merchant
Pendaftaran QRIS mudah dan gratis untuk UMKM. Berikut langkahnya dari awal hingga siap menerima pembayaran, yang biasanya selesai dalam 1-3 hari kerja setelah verifikasi dokumen dan pemeriksaan lokasi usaha secara langsung oleh petugas acquirer yang ditunjuk Bank Indonesia untuk melayani merchant.
- Pilih acquirer (bank atau e-wallet) yang menyediakan layanan QRIS, misalnya BCA, Mandiri, BRI, GoPay, OVO, atau DANA.
- Siapkan dokumen: KTP, NPWP (opsional), dan foto tempat usaha.
- Isi formulir pendaftaran merchant QRIS secara online atau di cabang bank.
- Tunggu verifikasi (biasanya 1-3 hari kerja).
- Terima kode QRIS (stiker atau digital) dan mulai terima pembayaran.
Setelah terdaftar, merchant akan mendapat Merchant ID (MID) dan dapat memantau transaksi melalui dashboard acquirer. Untuk UMKM, BI menyediakan program QRIS gratis tanpa biaya pendaftaran.
Kesimpulan
QRIS adalah standar pembayaran QR nasional yang menyatukan semua aplikasi pembayaran di Indonesia. Dengan MDR 0.7%, keamanan berlapis, dan dukungan cross-border, QRIS menjadi pilihan utama bagi merchant UMKM maupun bisnis besar. Untuk memahami ekosistem pembayaran digital lebih luas, baca juga artikel tentang uang elektronik, e-wallet, dan BI-FAST.
Disclaimer: Seluruh konten di situs ini disediakan hanya untuk tujuan informasional dan tidak dimaksudkan sebagai saran, rekomendasi, atau ajakan untuk melakukan pinjaman maupun membeli/menjual produk apa pun—lakukan riset Anda sendiri. Setiap keputusan yang diambil pengguna mengandung risiko dan dapat menimbulkan kerugian; seluruh risiko atas keputusan tersebut menjadi tanggung jawab masing-masing pengguna, bukan tanggung jawab GENHEBAT.COM.